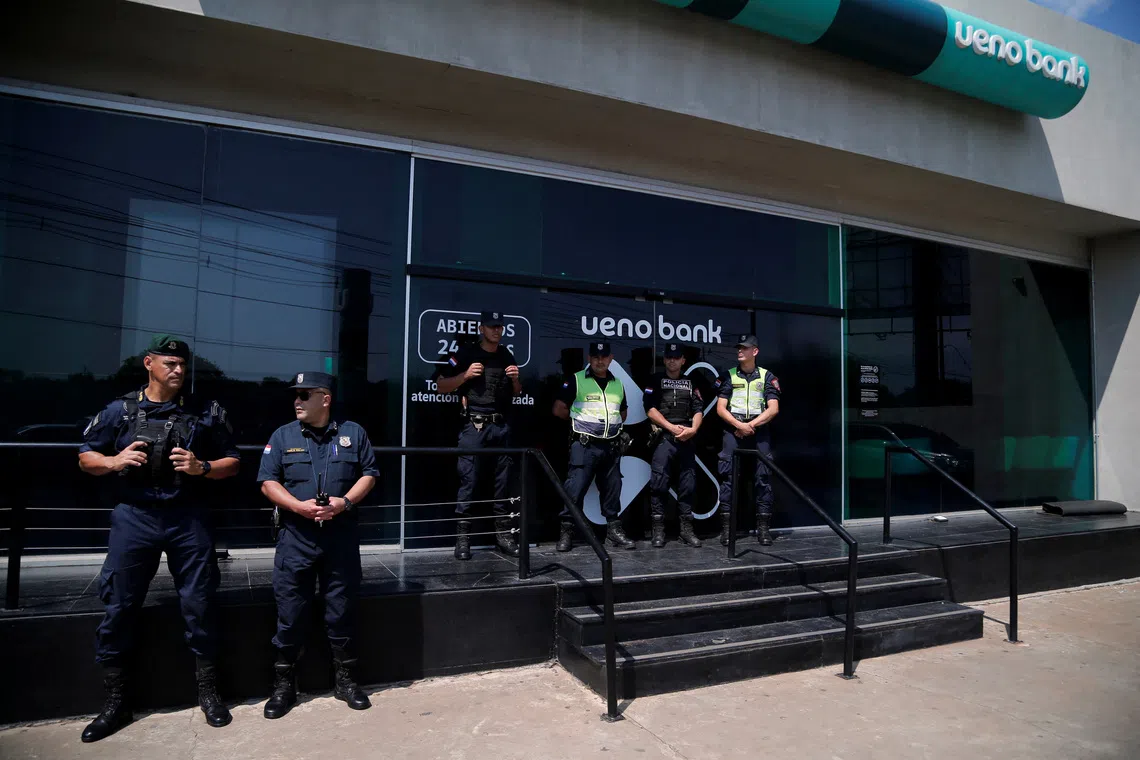
A raíz de la debacle financiera e institucional en el país vecino, especialistas aseguran que el sistema local demuestra fortaleza para aislarse de la crisis gracias a sus reservas, estrictas regulaciones y políticas de liquidez.
El colapso de Ueno Bank —la mayor entidad de Paraguay—, que derivó en la retención de los fondos de casi tres millones de clientes y desencadenó la renuncia del presidente Santiago Peña, encendió las alarmas en la región sobre un posible impacto transfronterizo. Sin embargo, fuentes del sector financiero y especialistas descartaron “de plano” que la crisis paraguaya represente una amenaza para la Argentina. Mientras que el descalabro en el país vecino se originó por operaciones irregulares y la absorción de una cartera con alta morosidad que impidió cumplir con los encajes legales, el sistema bancario argentino exhibe un blindaje estructural. Especialistas afirman que la sobrecapitalización, el bajo nivel de apalancamiento, las exigencias de liquidez del Banco Central y la red de seguridad de los depósitos marcan una diferencia abismal que impide cualquier tipo de contagio.
Puntos Claves
- El origen del colapso paraguayo: La crisis estalló cuando el Banco Central del Paraguay intervino Ueno Bank por insolvencia tras la adquisición de Banco Visión (que arrastraba un 8,6% de morosidad). Esto generó un descontento social masivo y un sismo político que culminó con la caída de Santiago Peña.
- Rechazo tajante al contagio: Ante los temores regionales, fuentes de la banca nacional de primera línea aclararon el panorama: “Ninguna chance, no existe ninguna relación de lo que ocurrió allí respecto del sistema bancario argentino”.
- Solidez y control estrecho: El experto en bancos Marcelo Bastante subrayó las diferencias institucionales al explicar que “el sistema financiero argentino es muy robusto, está sobrecapitalizado, el BCRA ejerce una supervisión muy estrecha en las entidades financieras”.
- Liquidez asegurada por encajes: El BCRA impone un esquema ultra restrictivo donde las entidades deben inmovilizar hasta $45 por cada $100 que reciben en depósitos, limitando los préstamos a un máximo de $55 y garantizando fondos disponibles de forma permanente.
- Red de seguridad (SEDESA): El sistema cuenta con un seguro de garantía de depósitos fuertemente consolidado. Al no registrar eventos sistémicos en más de 20 años, el fondo cuenta con liquidez de sobra para eventualidades.
- Diferencias estructurales: Frente a la vertiginosa y desregulada expansión que originó la crisis vecina, Bastante concluyó que “las diferencias estructurales impiden cualquier correlación directa” y sentenció que “con un esquema de encajes elevados, una regulación estricta en materia de lavado y control legal, y un sistema sobrecapitalizado, la plaza local se encuentra blindada”.
El terremoto financiero y político que sacude a Paraguay funciona como un recordatorio de los riesgos asociados a la insolvencia y las operaciones irregulares. Sin embargo, la arquitectura del sistema bancario argentino, cimentada sobre regulaciones estrictas y una liquidez preventiva de carácter histórico, actúa como una barrera impermeable que garantiza la tranquilidad de los ahorristas locales y anula cualquier posibilidad de un efecto dominó en la plaza financiera nacional.